界面新闻记者 | 陈慧东
光启技术(002625.SZ)的订单池再度扩容。
9月17日晚间,公司披露自愿性信息披露公告,全资子公司深圳光启尖端技术有限责任公司(下称光启尖端)近期与三家客户签订合计9.07亿元的超材料产品批产合同:其中一家客户对应8.62亿元,另两家客户合计4529.42万元,预计2026年底前完成交付。公司同时明确提示,该合同对2026年经营业绩影响较小,将对2027年产生积极影响。
9.07亿元约相当于光启技术2025年营业收入20.46亿元的44.3%,相当于2026年上半年营收11.28亿元的80.4%。今年上半年,光启技术归母净利润3.19亿元,同比下滑17.35%。
这笔超9亿元的大单,对光启技术意味着什么?能否扭转公司“增收不增利”的局面?
光启技术的主营业务为超材料复杂功能结构件的研发、生产及销售,业务主体由光启尖端承载。其核心产品使装备具备调制电磁波的能力,应用于航空、低空、制导、海洋和航天装备,实现电磁调制、低可探测、结构一体化。
2026年上半年,公司超材料产品收入11.16亿元,占总营收的98.91%。界面新闻注意到,华秦科技(688281.SH)、佳驰科技(688708.SH)等公司虽同处隐身材料赛道,但产品以涂层、贴片为主,与光启技术的超材料结构件产品体系不同,光启技术几乎全部押注超材料单一赛道。
近年来,光启技术营收、归母净利润双增长,但2025年净利增速已明显低于营收增速,主业毛利率49.13%,同比减少2.4%,前五大客户贡献了94.95%的销售收入。
界面新闻注意到,公告显示,本次9.07亿元中的“大头”8.62亿元并不在光启技术今年的交付计划里,而是“以客户后续下达的具体订单为准”,只有4529.42万元预计在2026年底前完成交付。
据接近光启技术人士向界面新闻表示,8.62亿元这部分订单“能披露出来的肯定是有的”,但收入确认“主要是在2027年,不是在今年”。这是公司年内披露的第三笔重大订单,叠加1月的2.64亿元、6月的6.12亿元,年内已披露订单总额达17.83亿元。
界面新闻统计发现,公司2025年全年披露的六份订单总额为34.85亿元的,按彼时口径,需全部在2026年内交付。以今年上半年公司11.28亿元的营收计算,下半年需完成近24亿元收入,较去年下半年营收大增118%。
从目前披露的订单情况看,光启技术只剩余一个季度时间追赶去年大单规模。
光启技术今年半年报显示,分季度看,公司一季度归母净利润同比增长17.03%,二季度则同比大幅下滑39.35%。
公司在7月22日的业绩预告中解释了两大原因。其一,上半年行业受外部环境影响较大,部分客户对生产节奏进行调整,公司产品交付节奏受到一定影响。其二,某客户报告期销售收入、期末应收账款余额占公司超材料业务对应口径的比例均超过30%,不再满足原分类依据,被划入账龄分析法组合1计提信用减值损失。按8月26日披露的公告,上半年计提信用减值损失1.26亿元,相当于利润总额的34.39%。
可以看出,客户集中度带来的应收账款压力正在显性化。截至今年上半年末,公司应收账款28.09亿元,较上年末的25.37亿元继续攀升,已是上半年营收的2.5倍;货币资金从45.06亿元降至31.43亿元,公司解释主要系利用暂时闲置资金购买理财产品,同期交易性金融资产从3.40亿元增至14.08亿元。

光启技术业绩与利润率变化 数据来源:公告;界面新闻制图。
第二个压力来自毛利率。上半年公司主业毛利率50.23%,较上年同期下降4.71个百分点。
上述接近光启技术人士向界面新闻表示,毛利率下滑主要有两个原因:一是产品结构变化,低毛利产品在报告期内的占比有所提升;二是生产性设备的折旧会直接体现在产品的直接成本里。
对于市场期待的“产品高端化带动毛利率回升”,上述人士表示“不是越高端毛利就越高,只能说(保持)在一个比较合理稳定的水平内,不会有特别大的波动。”
产能端,光启技术顺德709基地已于2026年5月完成转固,株洲905基地、天津906基地仍在建设期。接近光启技术人士向界面新闻表示,承接此次9.07亿元订单“不用(新增投产),是成熟的产线”;709基地产能利用率“还算比较饱满,但应该没有到满产”,“因为是非标生产,所以没法做到绝对意义上的满产”。
从产品结构看,光启技术是一家高度“单一”的公司。近50%的毛利率水平,让光启技术在A股军工上游新材料赛道中处于头部区间,显著高于军工整机与普通零部件企业。
界面新闻注意到,对公司2026年全年预期,各机构观点分歧不小。
西部证券是对光启技术远期预期观点最乐观的机构。对公司2026年至2028营业收入给出40.95亿元、54.77亿元和70.87亿元;归母净利润13.34亿元、17.08亿元、21.57亿元预期。
山西证券则保守得多,预计公司三年营业收入分别为25.03亿元、31.11亿元、40.26亿元;归母净利润7.69亿元、8.92亿元、10.96亿元,仅为西部证券预测值的近一半。
机构对光启技术远期预测分歧之大,本身就说明了一些问题。
首先,光启技术业绩高度系于超材料一条主赛道,且毛利率波动较大。
按上半年50.40%的超材料产品毛利率静态测算,9.07亿元合同在2027年全部交付并确认收入后,对应毛利约4.57亿元。若毛利率在45%至55%区间波动,对应毛利约4.08亿元至4.99亿元,上下沿相差约9070万元;具体产品结构、折旧、履约周期、信用减值都会影响最终的净利润。
此外,光启技术的第二增长曲线尚未形成有效支撑。今年6月底,公司无人机整机业务已拿下首笔161.8万元采购订单并进入交付阶段,商业航天领域火箭箭体配套部件亦完成交付,但公司在机构调研中提及,无人机、商业航天等新业务仍处于早期阶段,短期内对整体经营业绩影响有限。
对光启技术而言,这份订单的合同额只是起点:业绩改善仍需穿过客户下单、交付验收、毛利率和回款四道关口——若毛利率稳住、信用减值回落、新基地平稳承接增量,订单才会真正转化为利润;反之,公司难出“增收不增利”困局。
界面新闻记者 | 陈慧东
光启技术(002625.SZ)的订单池再度扩容。
9月17日晚间,公司披露自愿性信息披露公告,全资子公司深圳光启尖端技术有限责任公司(下称光启尖端)近期与三家客户签订合计9.07亿元的超材料产品批产合同:其中一家客户对应8.62亿元,另两家客户合计4529.42万元,预计2026年底前完成交付。公司同时明确提示,该合同对2026年经营业绩影响较小,将对2027年产生积极影响。
9.07亿元约相当于光启技术2025年营业收入20.46亿元的44.3%,相当于2026年上半年营收11.28亿元的80.4%。今年上半年,光启技术归母净利润3.19亿元,同比下滑17.35%。
这笔超9亿元的大单,对光启技术意味着什么?能否扭转公司“增收不增利”的局面?
光启技术的主营业务为超材料复杂功能结构件的研发、生产及销售,业务主体由光启尖端承载。其核心产品使装备具备调制电磁波的能力,应用于航空、低空、制导、海洋和航天装备,实现电磁调制、低可探测、结构一体化。
2026年上半年,公司超材料产品收入11.16亿元,占总营收的98.91%。界面新闻注意到,华秦科技(688281.SH)、佳驰科技(688708.SH)等公司虽同处隐身材料赛道,但产品以涂层、贴片为主,与光启技术的超材料结构件产品体系不同,光启技术几乎全部押注超材料单一赛道。
近年来,光启技术营收、归母净利润双增长,但2025年净利增速已明显低于营收增速,主业毛利率49.13%,同比减少2.4%,前五大客户贡献了94.95%的销售收入。
界面新闻注意到,公告显示,本次9.07亿元中的“大头”8.62亿元并不在光启技术今年的交付计划里,而是“以客户后续下达的具体订单为准”,只有4529.42万元预计在2026年底前完成交付。
据接近光启技术人士向界面新闻表示,8.62亿元这部分订单“能披露出来的肯定是有的”,但收入确认“主要是在2027年,不是在今年”。这是公司年内披露的第三笔重大订单,叠加1月的2.64亿元、6月的6.12亿元,年内已披露订单总额达17.83亿元。
界面新闻统计发现,公司2025年全年披露的六份订单总额为34.85亿元的,按彼时口径,需全部在2026年内交付。以今年上半年公司11.28亿元的营收计算,下半年需完成近24亿元收入,较去年下半年营收大增118%。
从目前披露的订单情况看,光启技术只剩余一个季度时间追赶去年大单规模。
光启技术今年半年报显示,分季度看,公司一季度归母净利润同比增长17.03%,二季度则同比大幅下滑39.35%。
公司在7月22日的业绩预告中解释了两大原因。其一,上半年行业受外部环境影响较大,部分客户对生产节奏进行调整,公司产品交付节奏受到一定影响。其二,某客户报告期销售收入、期末应收账款余额占公司超材料业务对应口径的比例均超过30%,不再满足原分类依据,被划入账龄分析法组合1计提信用减值损失。按8月26日披露的公告,上半年计提信用减值损失1.26亿元,相当于利润总额的34.39%。
可以看出,客户集中度带来的应收账款压力正在显性化。截至今年上半年末,公司应收账款28.09亿元,较上年末的25.37亿元继续攀升,已是上半年营收的2.5倍;货币资金从45.06亿元降至31.43亿元,公司解释主要系利用暂时闲置资金购买理财产品,同期交易性金融资产从3.40亿元增至14.08亿元。
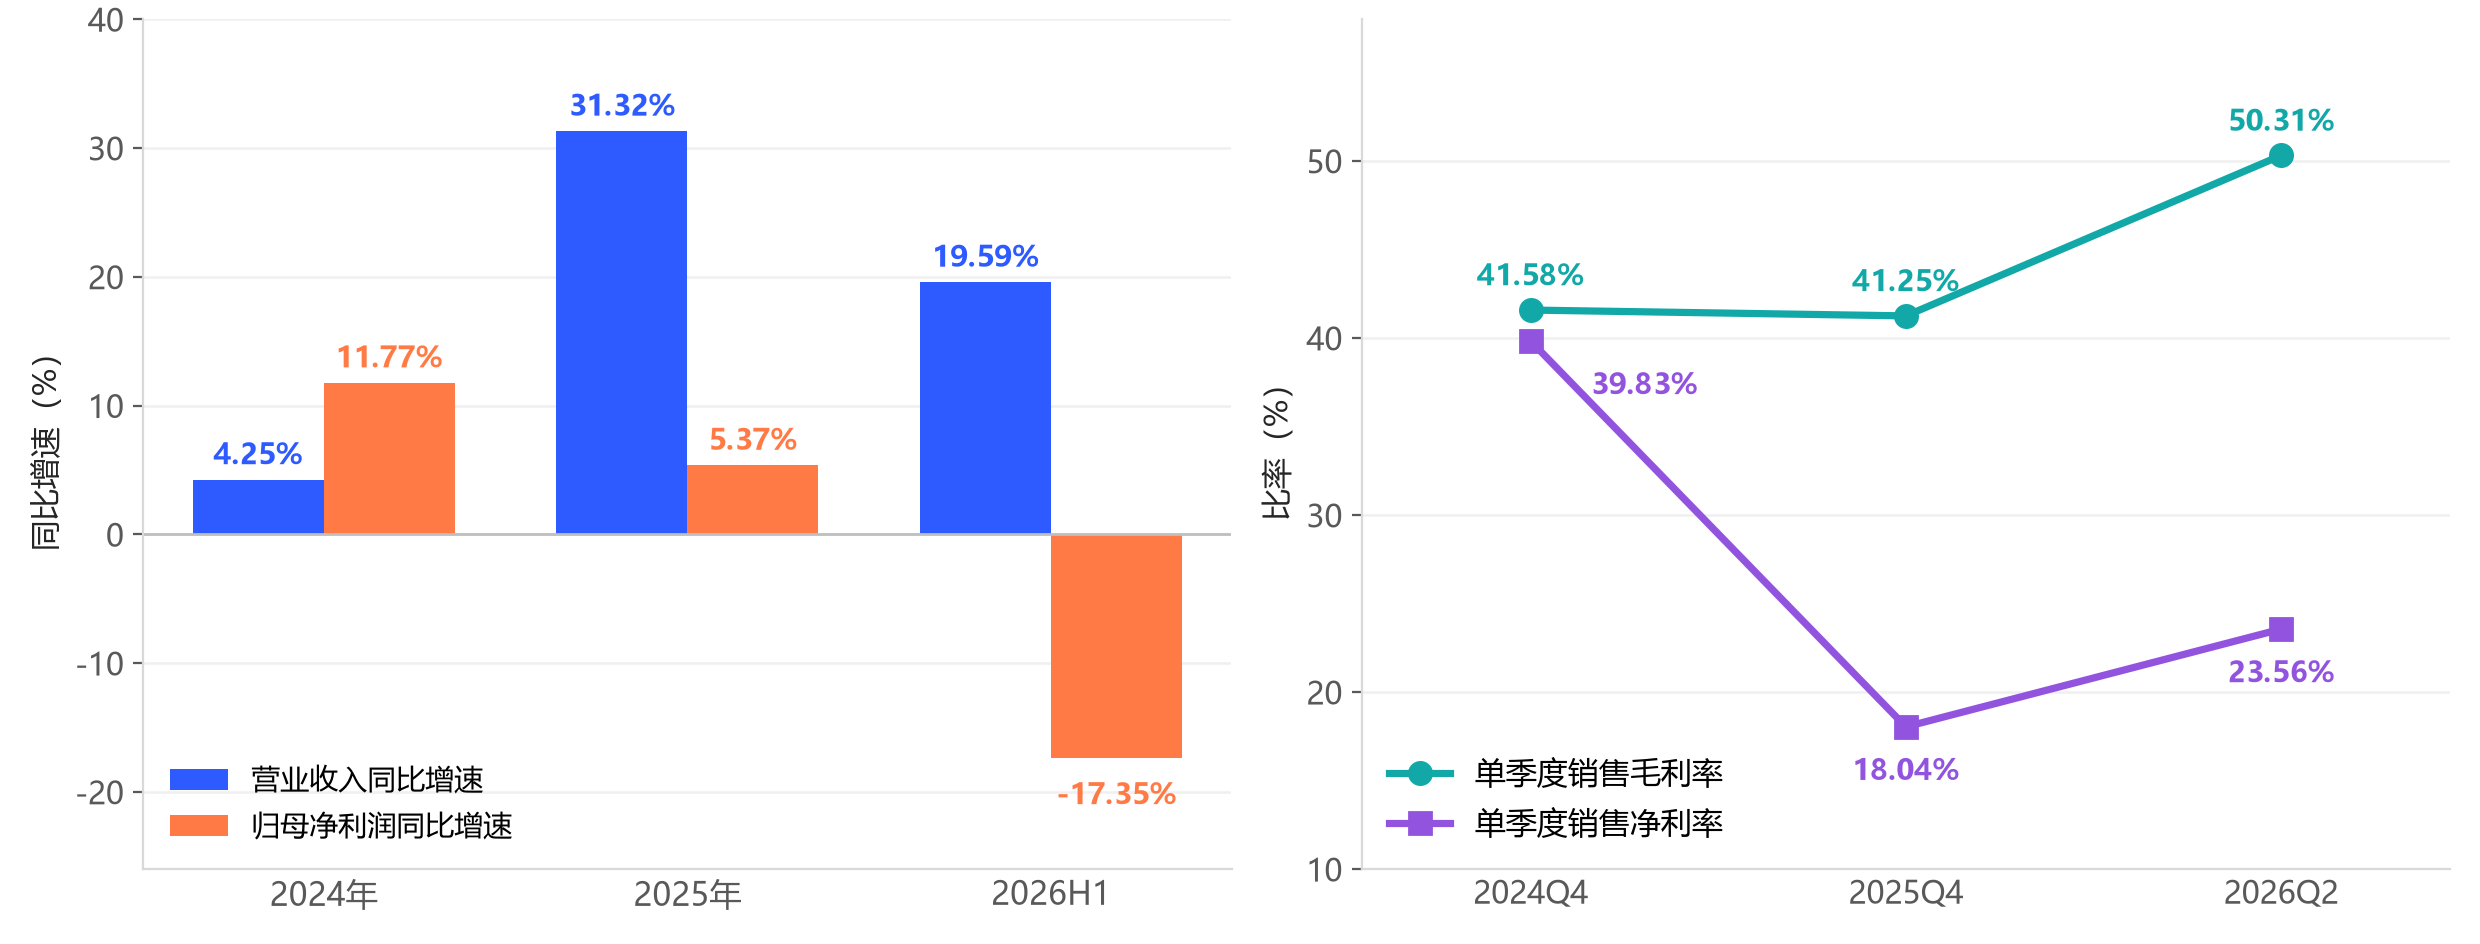
光启技术业绩与利润率变化 数据来源:公告;界面新闻制图。
第二个压力来自毛利率。上半年公司主业毛利率50.23%,较上年同期下降4.71个百分点。
上述接近光启技术人士向界面新闻表示,毛利率下滑主要有两个原因:一是产品结构变化,低毛利产品在报告期内的占比有所提升;二是生产性设备的折旧会直接体现在产品的直接成本里。
对于市场期待的“产品高端化带动毛利率回升”,上述人士表示“不是越高端毛利就越高,只能说(保持)在一个比较合理稳定的水平内,不会有特别大的波动。”
产能端,光启技术顺德709基地已于2026年5月完成转固,株洲905基地、天津906基地仍在建设期。接近光启技术人士向界面新闻表示,承接此次9.07亿元订单“不用(新增投产),是成熟的产线”;709基地产能利用率“还算比较饱满,但应该没有到满产”,“因为是非标生产,所以没法做到绝对意义上的满产”。
从产品结构看,光启技术是一家高度“单一”的公司。近50%的毛利率水平,让光启技术在A股军工上游新材料赛道中处于头部区间,显著高于军工整机与普通零部件企业。
界面新闻注意到,对公司2026年全年预期,各机构观点分歧不小。
西部证券是对光启技术远期预期观点最乐观的机构。对公司2026年至2028营业收入给出40.95亿元、54.77亿元和70.87亿元;归母净利润13.34亿元、17.08亿元、21.57亿元预期。
山西证券则保守得多,预计公司三年营业收入分别为25.03亿元、31.11亿元、40.26亿元;归母净利润7.69亿元、8.92亿元、10.96亿元,仅为西部证券预测值的近一半。
机构对光启技术远期预测分歧之大,本身就说明了一些问题。
首先,光启技术业绩高度系于超材料一条主赛道,且毛利率波动较大。
按上半年50.40%的超材料产品毛利率静态测算,9.07亿元合同在2027年全部交付并确认收入后,对应毛利约4.57亿元。若毛利率在45%至55%区间波动,对应毛利约4.08亿元至4.99亿元,上下沿相差约9070万元;具体产品结构、折旧、履约周期、信用减值都会影响最终的净利润。
此外,光启技术的第二增长曲线尚未形成有效支撑。今年6月底,公司无人机整机业务已拿下首笔161.8万元采购订单并进入交付阶段,商业航天领域火箭箭体配套部件亦完成交付,但公司在机构调研中提及,无人机、商业航天等新业务仍处于早期阶段,短期内对整体经营业绩影响有限。
对光启技术而言,这份订单的合同额只是起点:业绩改善仍需穿过客户下单、交付验收、毛利率和回款四道关口——若毛利率稳住、信用减值回落、新基地平稳承接增量,订单才会真正转化为利润;反之,公司难出“增收不增利”困局。