在半导体晶圆制造环节,自动物料传送系统(AMHS)是保障晶圆良率、提升产线自动化程度的核心基础设施,随着国内晶圆厂扩产潮与设备国产化浪潮推进,本土 AMHS 厂商迎来发展窗口期。
近日,弥费科技(上海)股份有限公司(下称弥费科技)科创板 IPO 申请获上交所受理,公司业务覆盖传送设备、存储设备、净化设备及全自动控制软件的深度集成。
界面新闻记者查阅招股书发现,弥费科技高速增长的业绩背后暗藏多重经营与合规隐忧,客户高度集中导致业绩波动剧烈、重要客户存在双向交易引发利益输送质疑、核心整厂项目大面积零毛利甚至负毛利、海外募投项目与下游扩产节奏错配。诸多问题叠加之下,公司IPO 之路面临多重考验。
第一大客户占比回升至52.17%
2023-2025 年是弥费科技业绩震荡的三年,营收与利润均呈现出较强的不确定性。数据显示,公司营业收入分别为 1.74 亿元、1.67 亿元和 3.93 亿元,2024 年小幅下滑后,2025 年同比增加135%;同期归母净利润则连续两年亏损,分别为 - 3515.20 万元、-5311.05 万元,亏损幅度扩大,2025 年又扭亏为盈,实现净利润 6045.30 万元。
弥费科技营收与利润的 “过山车” 式表现,并非是行业周期性波动的普遍结果,核心驱动因素是公司极度依赖少数大客户的订单结构。
报告期内,弥费科技前五大客户合计贡献的主营业务收入占比分别达 98.65%、80.64% 和 92.42%,绝大多数营收来自少数客户。 其中第一大客户的收入占比在 2025 年升至 52.17%。公司向该客户销售的产品涵盖存储设备、净化设备、传送设备及相关服务,是最核心的收入来源。
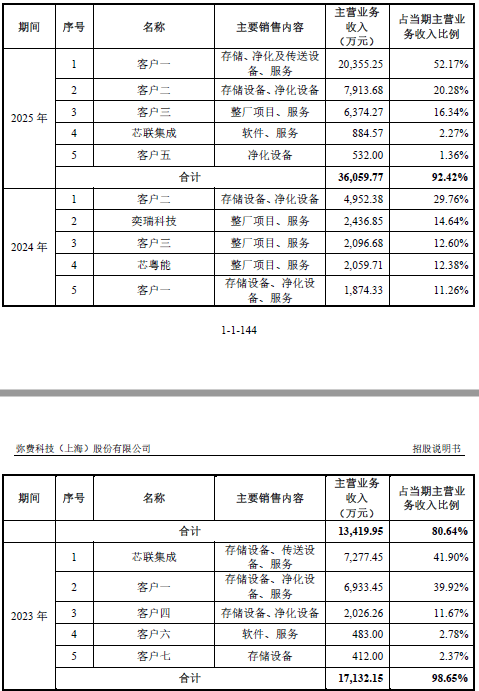
从销售规模的年度变化来看,弥费科技对重要客户一的销售额波动较大:2023 年为 6933.45 万元,2024 年降至 1874.33 万元,同比下滑超七成;2025 年又跳升至 2.04 亿元,年度间波动幅度超过十倍。
"对单一客户收入占比超过50%是IPO审核中的重大风险信号,"会计师张敏对界面新闻记者表示,"尤其AMHS设备高度依赖晶圆厂资本开支周期,一旦大客户缩减预算或切换供应商,营收可能瞬间腰斩。公司的大客户采销售波动超过十倍,订单可持续性难以预测。"
客户八双向交易
比客户集中更值得关注的,是弥费科技与重要客户之间的双向交易安排,其中未披露真实身份的 “客户八” 引人关注。
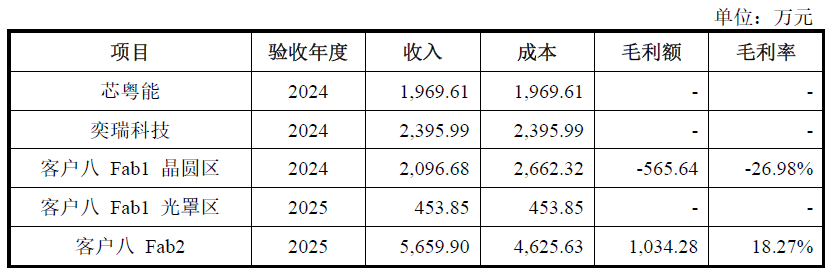
作为弥费科技整厂项目的重要客户,客户八在 2024 年验收的 Fab1 一期项目贡献收入 2096.68 万元;2025 年验收的 Fab1 光罩区项目、Fab2 项目分别贡献收入 453.85 万元、5659.9 万元,合计贡献收入超 6000 万元。 从规模来看,这一收入水平已超过招股书披露的 2025 年第四、第五大客户收入,但客户八并未出现在前五大客户名单中,其真实身份也未对外公开,信息透明度存疑。
更反常的是双方的 “既卖又买” 关系:弥费科技在向客户八销售整厂设备的同时,还反向向其采购委托测试服务,双方签订框架协议,约定每期采购金额不低于 500 万元、总金额不低于 2000 万元。客户八同时具备了公司客户与供应商的双重身份。
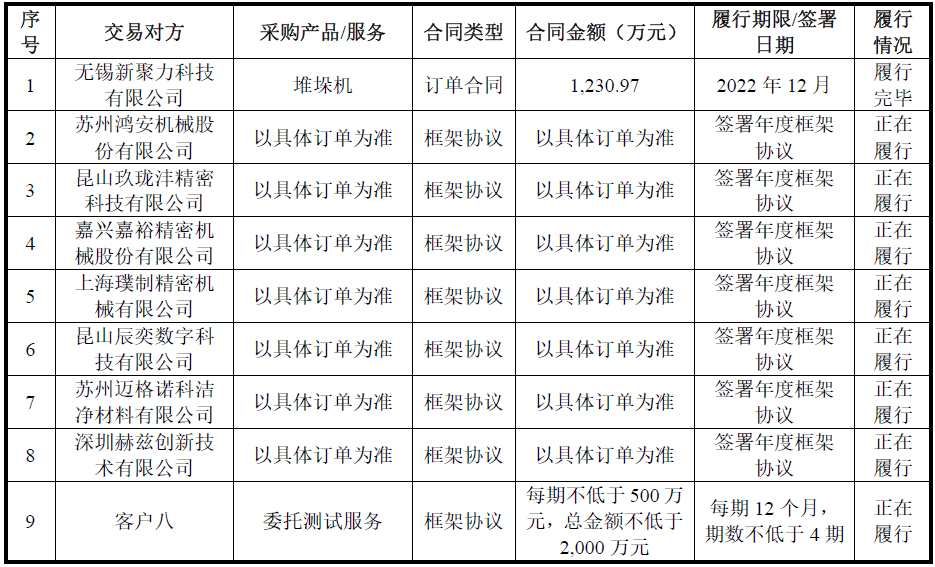
“同一主体既是客户又是供应商,这种安排在AMHS行业并不常见。”半导体工程师张旺告诉界面新闻记者,“设备商在客户产线上的测试验证属于销售合同附属义务,另外单独签订大额保底委托测试框架协议并不是行业惯例。”
律师王磊则向界面新闻记者分析指出:"设置每期不低于500万、总金额不低于2000万的保底条款,不排除是一种'换单'安排——通过向客户采购服务变相让利或补贴,以换取整厂项目订单,这种安排不仅影响财务数据的真实性,也可能存在商业贿赂或不正当竞争的合规风险。"
目前,弥费科技尚未未详细披露委托测试服务的具体内容、定价依据及其与销售订单的对应关系。
五单整厂项目中三单零毛利
整厂项目是AMHS行业价值量最大的业务类型,代表着厂商从单一设备供应商向系统集成服务商的升级能力,也是行业内利润最丰厚的板块。界面新闻记者注意到,弥费科技的整厂项目毛利率较为异常。
报告期内,公司共计披露了 5 个整厂项目,盈利表现分化较大:其中 3 个项目毛利率为 0,1 个项目毛利率低至 - 26.98%,仅客户八的 Fab2 项目实现了 18.27% 的正毛利率。
2024 年是弥费科技整厂项目首次确认收入的年份,当年整厂业务实现收入 6462.27 万元,占总营收的 38.67%,整体毛利率为-8.75%。公司对此解释称,作为首批整厂订单,出于市场开拓的战略目的,给予了战略客户较为优惠的价格,同时投入了大量人力保障项目平稳运行、达到验收标准,因此出现阶段性亏损。
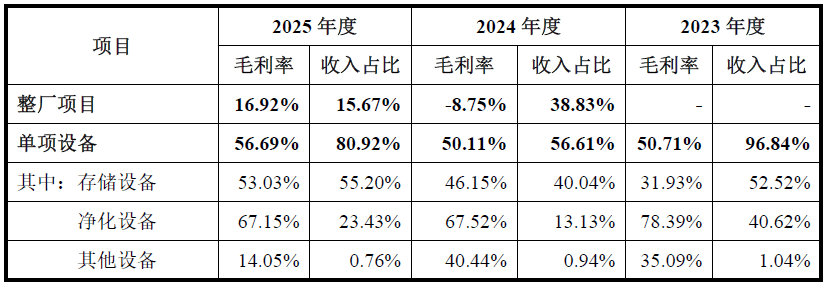
2025 年,公司整厂业务综合毛利率回升至 16.92%,但结构分化明显:高毛利的客户八 Fab2 项目拉高了整体水平,而客户八 Fab1 光罩区项目毛利率仍为 0。
业内人士刘畅对界面新闻记者表示:"以零毛利承接整厂项目在初期导入阶段有一定合理性,但长期难以维持,叠加客户八与公司还存在双向交易问题,该业务真实盈利能力仍有待观察。"
募集资金用到何处?
此次IPO,弥费科技拟募资资金11.9亿元,用于半导体AMHS生产研发(扬州)基地建设、马来西亚海外业务中心、研发中心建设和补充流动资金。
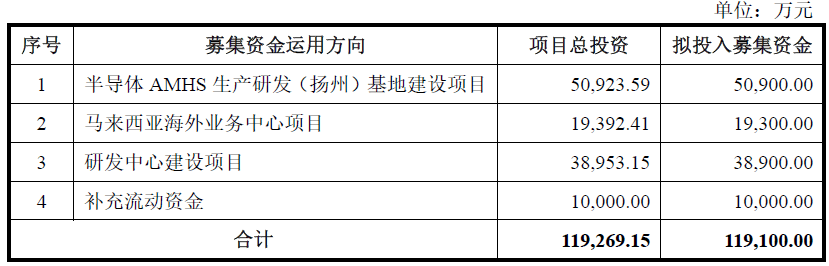
其中,公司计划投入 1.93 亿元建设马来西亚海外业务中心,项目实施周期为 3 年,给出的逻辑是 “英特尔、英飞凌等国际芯片巨头均在马来西亚进行数十亿乃至上百亿美元扩产,将催生 AMHS 的巨大市场需求”。但仔细比对时间线就会发现,公司的建设节奏与下游大厂的扩产节奏存在错配。公开信息显示,英特尔马来西亚槟城项目总投资 70 亿美元,计划 2026 年下半年投产;英飞凌马来西亚居林晶圆厂二期扩建,预计 2027 年完成产能爬坡。而半导体行业的设备采购高峰,通常集中在产线投产前的 1 年,也就是说,这一波马来西亚扩产的设备采购窗口期集中在 2025-2027 年。
反观弥费科技的马来西亚中心,3 年建设周期意味着要到 2029 年前后才能完全达产,届时这一轮扩产的设备采购已结束,公司将错过近三年的马来西亚扩产潮。而 2029 年之后国际巨头是否会在马来西亚开启新一轮扩产,目前尚无明确规划。
更严峻的是全球 AMHS 市场的竞争格局。目前全球近 90% 的市场份额被日本大福、村田制作所两大巨头垄断,它们在东南亚市场深耕数十年,与晶圆厂形成了深度绑定的合作关系,客户粘性极强。而AMHS 设备的验证周期长达 1-2年,新厂商进入供应链的门槛较高。 截至 2025 年,弥费科技的海外业务还处于起步阶段,2024 年、2025 年海外收入分别为 4.27 万元、104.6 万元,在总营收中占比微乎其微。在海外订单尚未打开、客户基础几乎为零的情况下,投入近 2 亿元建设海外中心,一旦订单不能如期落地,项目建成后的大额折旧和运营成本,将直接侵蚀公司利润。
除了海外项目,弥费科技将1 亿元用于补充流动资金的募资安排,也被市场质疑必要性不足。 招股书数据显示,截至 2025 年末,公司货币资金余额 1.27 亿元,交易性金融资产(主要为银行理财产品)5.19 亿元,两者合计 6.46 亿元,占公司总资产的比例超过 60%,资产负债率为 37.89%。公司还表示,为提高资金使用效率,将部分闲置资金用于购买银行理财产品。
"报告期末货币资金加理财超6.4亿元,无大额有息负债压力,经营现金流已转正,这种情况下安排1亿元募资补流,必要性存疑。"投行人士杨鸣对界面新闻记者表示,"科创板募资应聚焦资本性支出和研发投入,账面充裕且大量资金用于理财仍补流,容易引发过度融资质疑。"